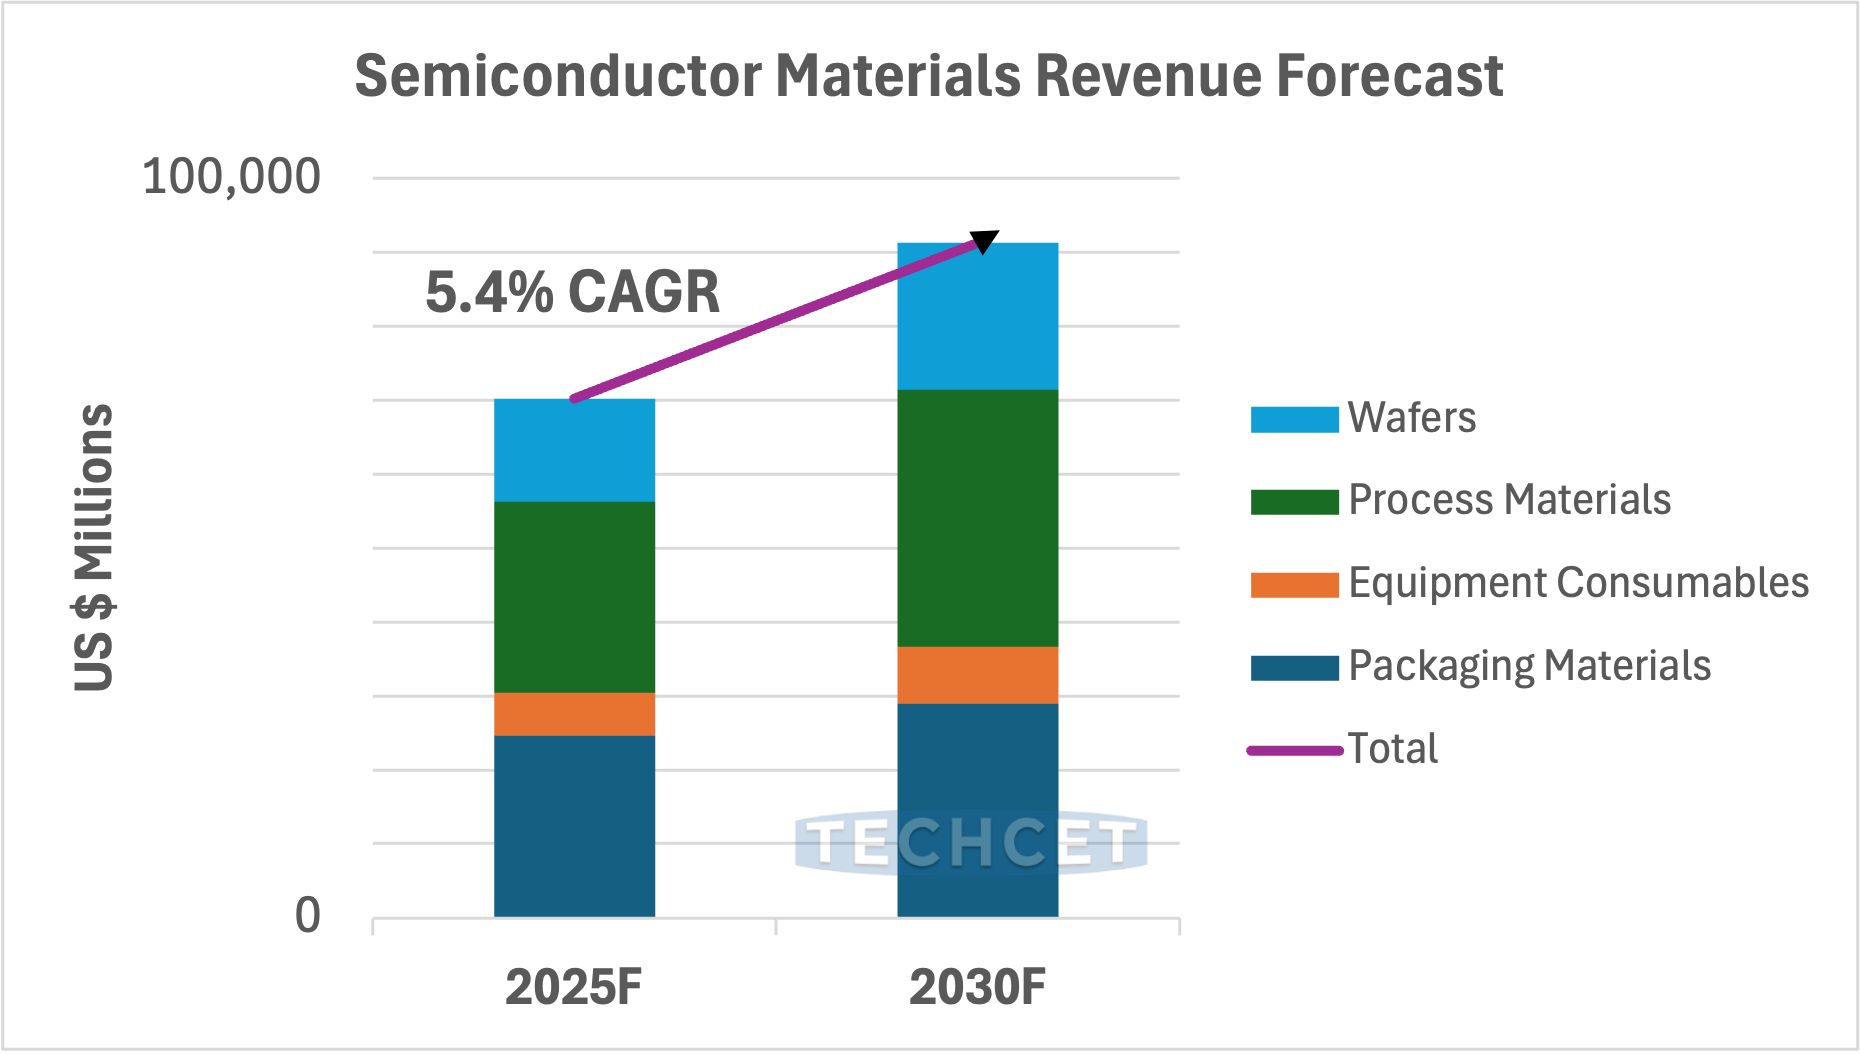
De wereldwijde markt voor halfgeleidermaterialen sloot 2025 af op een sterker fundament en start 2026 met duidelijk opwaarts momentum. Dat stelt adviesbureau TECHCET in zijn nieuwste marktanalyse. Groei wordt steeds minder gedreven door puur hogere wafer-volumes, maar vooral door toenemende procescomplexiteit, geavanceerde packaging en geopolitieke verschuivingen in de toeleveringsketen.
Volgens TECHCET nemen de materiaalkosten per wafer verder toe, onder invloed van nieuwe chiparchitecturen zoals gate-all-around (GAA), EUV-lithografie, backside power delivery en verdere stapeling in 3D NAND. Tegelijkertijd zorgt de opkomst van AI voor extra vraag naar geavanceerde packagingmaterialen, HBM-geheugen en bijbehorende procesmaterialen zoals metaalplating, CMP-slurries en gespecialiseerde fotolithografie- en natchemische processen.
Belangrijkste trends voor 2026
TECHCET identificeert vijf centrale ontwikkelingen:
-
AI als groeimotor: AI-accelerators en datacentertoepassingen stimuleren vraag naar geavanceerde packaging en HBM, wat de consumptie van kritische materialen verhoogt.
-
Meer materiaal per wafer: Nieuwe chiparchitecturen vereisen meer metaal- en diëlektrische lagen, wat de materiaaldichtheid per chip verder verhoogt.
-
300 mm blijft dominant: Productie op 300mm-wafers blijft leidend, terwijl kleinere diameters verder worden gerationaliseerd.
-
Geopolitiek als marktdriver: Naast vraag beïnvloeden handelsbeleid, exportrestricties en regionalisering steeds sterker prijsvorming en sourcingstrategieën.
-
Ongelijke lokalisatie: Regionale productie-opbouw verloopt versnipperd, wat bedrijven dwingt tot langetermijn-resilienceplanning.
Wat betekent dit voor leveranciers?
TECHCET verwacht dat materiaalleveranciers die technologische leiderschap combineren met gedisciplineerde capaciteit en regionale diversificatie, het beste gepositioneerd zijn voor duurzame groei. Bedrijven die te sterk afhankelijk zijn van één regio of klant, lopen juist meer risico.