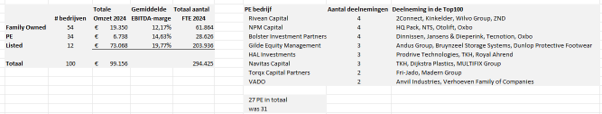
In de Nederlandse maakindustrie vindt een stille verschuiving plaats. Familiebedrijven vormen nog altijd het fundament van de sector, maar private equity krijgt een steeds prominentere positie. Dat blijkt ook uit de Makers Top 100. Daarin bestaat 54 procent van de bedrijven uit familiebedrijven, 34 procent is in handen van private- equityorganisaties en 12 procent is beursgenoteerd. Opvallend is bovendien dat private-equitybedrijven gemiddeld hogere EBITDA-marges realiseren dan familiebedrijven: 14,6 procent tegenover 12,2 procent.
Toch vertellen die cijfers slechts een deel van het verhaal, zeggen David Kemps, sectorexpert Industrie bij ABN AMRO en Fred Harbers, business principal bij adviesbureau Gwynt. Want achter de verschillen in rendement zit vaak ook een fundamenteel andere visie op ondernemerschap.
‘Private equity draait in veel gevallen om snelheid, professionalisering en waardevermeerdering’, zegt Kemps. Hij onderscheidt drie manieren waarop private equity waarde creëert: financieel management, operationeel management en governance. ‘Deze bedrijven kijken scherper naar werkkapitaal, productieprocessen en bestuursstructuren. Moeilijke beslissingen worden minder snel vooruitgeschoven en inefficiënties sneller aangepakt. Zeker in economisch onrustige tijden reageren investeerders sneller en rationeler op kosten en inefficiëntie. Dat vertaalt zich vaak in hogere marges.’ Harbers vult aan: ‘Private-equityfondsen durven verlieslatende activiteiten sneller af te bouwen of processen te herstructureren.’
Stabiliteit
Tegelijkertijd benadrukken beide experts dat familiebedrijven een andere, minstens zo belangrijke kwaliteit bezitten: stabiliteit. ‘Familiebedrijven denken vaak in generaties en hebben daardoor meer geduld en een langere adem’, zegt Harbers. ‘Zeker in moeilijke tijden geeft dat rust in het bedrijf. Ze grijpen minder snel naar ontslagen of harde saneringen.’
Volgens hem zorgt die benadering voor loyaliteit, behoud van vakmanschap en continuïteit binnen organisaties. ‘Dat is in de huidige arbeidsmarkt een enorme kracht.’
Uit een eerdere analyse van de Makers Top 100 bleek al dat familiebedrijven vaker bereid zijn om te investeren zonder dat de businesscase volledig dichtgetimmerd is. Juist dat ondernemerschap en die intuïtie maken volgens Kemps en Harbers het verschil bij echte innovatie. ‘Private-equitybedrijven kijken vaker naar risico’s en exit-mogelijkheden’, zegt Kemps. ‘Familiebedrijven investeren eerder vanuit overtuiging of visie. Daarmee drukken beide vormen van eigenaarschap hun eigen stempel op de Nederlandse industrie.’
Hybride model
Kemps en Harbers zien steeds vaker een hybride model ontstaan: familiebedrijven die samenwerken met investeerders, zonder hun identiteit volledig te verliezen.
‘Als je de stabiliteit van een familiebedrijf combineert met de daadkracht van private equity, ontstaat er vaak een interessante combinatie’, zegt Harbers. ‘Maar dan moet er wel vertrouwen en harmonie zijn in de bestuurskamer.’ Opvallend daarbij is volgens Kemps de groeiende rol van investeringsmaatschappijen die zijn opgericht door ondernemende families. In de Makers Top 100 zijn onder meer NPM Capital van de familie Fentener van Vlissingen, Navitas Capital van de familie Zeeman, VADO van de familie Van Doorne (DAF), HAL Investments van de familie Van der Vorm en Teslin van de familie Van Beuningen actief.
Volgens Harbers onderscheiden deze partijen zich van traditionele private equity doordat zij minder gericht zijn op snelle exits en meer kijken naar duurzame ontwikkeling.’
Operationele waardecreatie
Kemps stelt dat deze ontwikkeling past bij de veranderende private-equitymarkt. Door hogere rentes is het minder aantrekkelijk om met leningen een investering te financieren, om zo het rendement op het eigen vermogen te vergroten. Ook een exit via een beursgang is moeilijker geworden. ‘Daardoor richt private equity zich tegenwoordig veel meer op operationele waardecreatie in de fabriek zelf’, zegt hij.
Die ontwikkeling wordt versterkt door de snelle digitalisering van de industrie. Volgens Harbers worstelen veel familiebedrijven met de vraag hoe ze die transitie concreet moeten vormgeven.
‘Digitalisering wordt vaak wel herkend en benoemd, maar het ontbreekt soms aan een duidelijk toekomstbeeld’, zegt hij. ‘Hierdoor blijft verandering in familiebedrijven soms hangen in voorzichtigheid.’ Externe investeerders kunnen volgens hem juist daar versnelling brengen. ‘Niet alleen via kapitaal, maar vooral via kennis, structuur en ervaring uit andere bedrijven. Daardoor ontstaat vaak kruisbestuiving tussen verschillende ondernemingen en sectoren.’
Wendbaarheid en weerbaarheid
Toch stellen beide experts dat hogere EBITDA-marges niet automatisch betekenen dat private equity altijd beter is. ‘Een fabriek sluiten of fors saneren kan snel rendement opleveren, maar op de lange termijn kun je daarmee als bedrijf ook veel kennis en loyaliteit verliezen’, aldus Kemps.
Harbers vat het verschil tussen beide eigendomsvormen samen met een vergelijking uit de scheepsvaart: ‘Private equity is als een platbodem: snel en wendbaar. Een familiebedrijf is een schip met een diepe kiel: minder wendbaar, maar ook minder snel uit koers te brengen.’
De Nederlandse maakindustrie kan volgens Harbers beide kwaliteiten goed gebruiken. Wendbaarheid om snel te reageren op geopolitieke veranderingen, digitalisering en schaalvergroting en weerbaarheid om koers te houden in turbulente tijden. Dat verklaart mogelijk ook waarom steeds meer partijen kiezen voor een hybride model, waarin private-equityinvesteerders en familiebedrijven samenwerken. Hierin komen ondernemerschap, langetermijnvisie, financiële discipline en operationele slagkracht samen.
De Makers Top 100 is een initiatief van ABN AMRO en Link Magazine – mede mogelijk gemaakt door Gwynt en Infor – en brengt jaarlijks de honderd grootste en meest winstgevende Nederlandse maakbedrijven in kaart op basis van publiek beschikbare financiële gegevens.