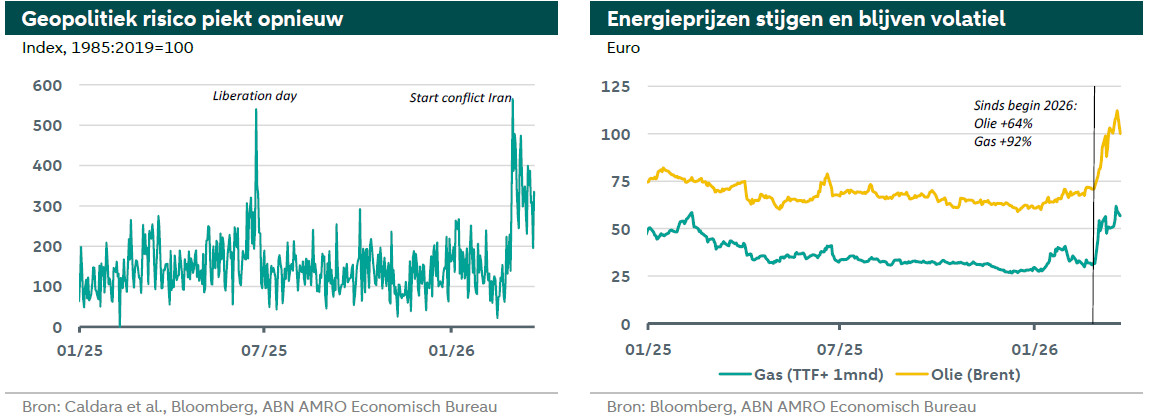
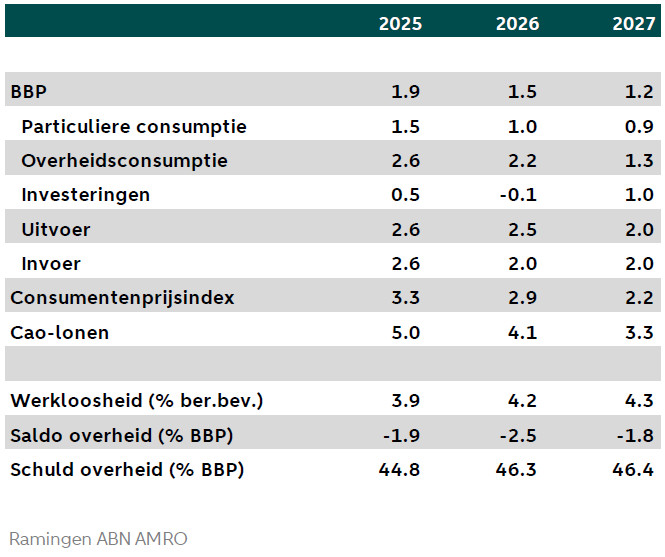
De Nederlandse economie krijgt opnieuw te maken met tegenwind. Door de oplopende spanningen in het Midden-Oosten stijgen energieprijzen, neemt de inflatie toe en zwakt de economische groei af. Volgens ABNAMRO komt de inflatie In het huidige basisscenario in 2026 uit op gemiddeld 2,9%, terwijl de bbp-groei licht terugvalt naar circa 1,5%.
Daarmee wordt het economische herstel opnieuw afgeremd, juist op een moment dat bedrijven en huishoudens nog herstellen van de vorige energiecrisis.
Energie als aanjager van onzekerheid
De verstoring van energieaanvoer, met name via de strategische Straat van Hormuz, zet de wereldwijde energieprijzen onder druk. Vooral gasprijzen blijven naar verwachting langer hoog, mede door lage voorraden in Europa.
De impact reikt verder dan alleen energie. Ook grondstoffen zoals kunstmest en helium – essentieel voor onder meer de halfgeleiderindustrie – zijn in prijs gestegen. Daarmee raakt de crisis direct aan industriële ketens.
Inflatie blijft langer hoog
De hogere energieprijzen werken door in vrijwel alle sectoren. Niet alleen aan de pomp of op de energierekening, maar ook in productieprocessen. Energie is immers een cruciale input in de industrie.
Voor Nederland is de timing ongunstig. De inflatie lag al relatief hoog, de arbeidsmarkt is krap en de loongroei ligt boven de 4%. Hierdoor neemt het risico toe dat prijsstijgingen zich verder verspreiden via lonen en kosten – de zogeheten tweede-ronde effecten.
Beperkte groeivertraging, maar risico’s nemen toe
De economische groei blijft vooralsnog positief, maar zwakt af. De belangrijkste oorzaak is dalende koopkracht, waardoor consumenten minder besteden.
Voor de industrie zijn vooral indirecte effecten relevant: verstoringen in internationale ketens, terughoudendheid bij investeringen en afnemend vertrouwen. In een negatief scenario zijn zelfs tijdelijke krimpkwartalen niet uitgesloten, al lijkt een diepe recessie zoals in 2022 onwaarschijnlijk.
Weerbaarheid, maar geen vanzelfsprekendheid
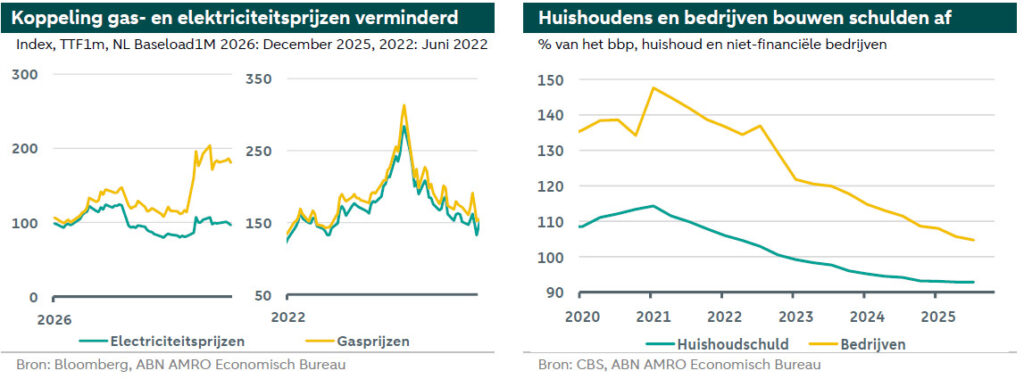
Tegelijkertijd staat de Nederlandse economie er robuuster voor dan tijdens eerdere crises. Bedrijven en huishoudens hebben hun financiële positie versterkt, schulden zijn relatief gedaald en spaargelden zijn toegenomen.
Die weerbaarheid biedt een buffer, maar geen garantie. De hogere energiekosten betekenen feitelijk een verlies aan koopkracht richting het buitenland. Anders dan in 2022 is het bovendien lastiger om die kosten door te berekenen aan klanten, doordat de concurrentiepositie van Europa onder druk staat.
ECB zet koers richting hogere rente
De oplopende inflatie zet ook het monetaire beleid onder druk. De Europese Centrale Bank zal naar verwachting de rente in 2026 twee keer verhogen.
Voor bedrijven betekent dit hogere financieringskosten, terwijl de effecten pas met vertraging zichtbaar worden in de economie.
Vooruitzicht: groei met structurele onzekerheid
De combinatie van geopolitieke spanningen, hogere energieprijzen en stijgende rente maakt de vooruitzichten fragiel. Tegelijk blijft de economie draaien en is er geen sprake van een directe recessie.
Voor de maakindustrie en toeleverketens betekent dit vooral één ding: onzekerheid blijft de dominante factor. Bedrijven zullen moeten blijven sturen op flexibiliteit, energie-efficiëntie en risicospreiding om schokken op te vangen.