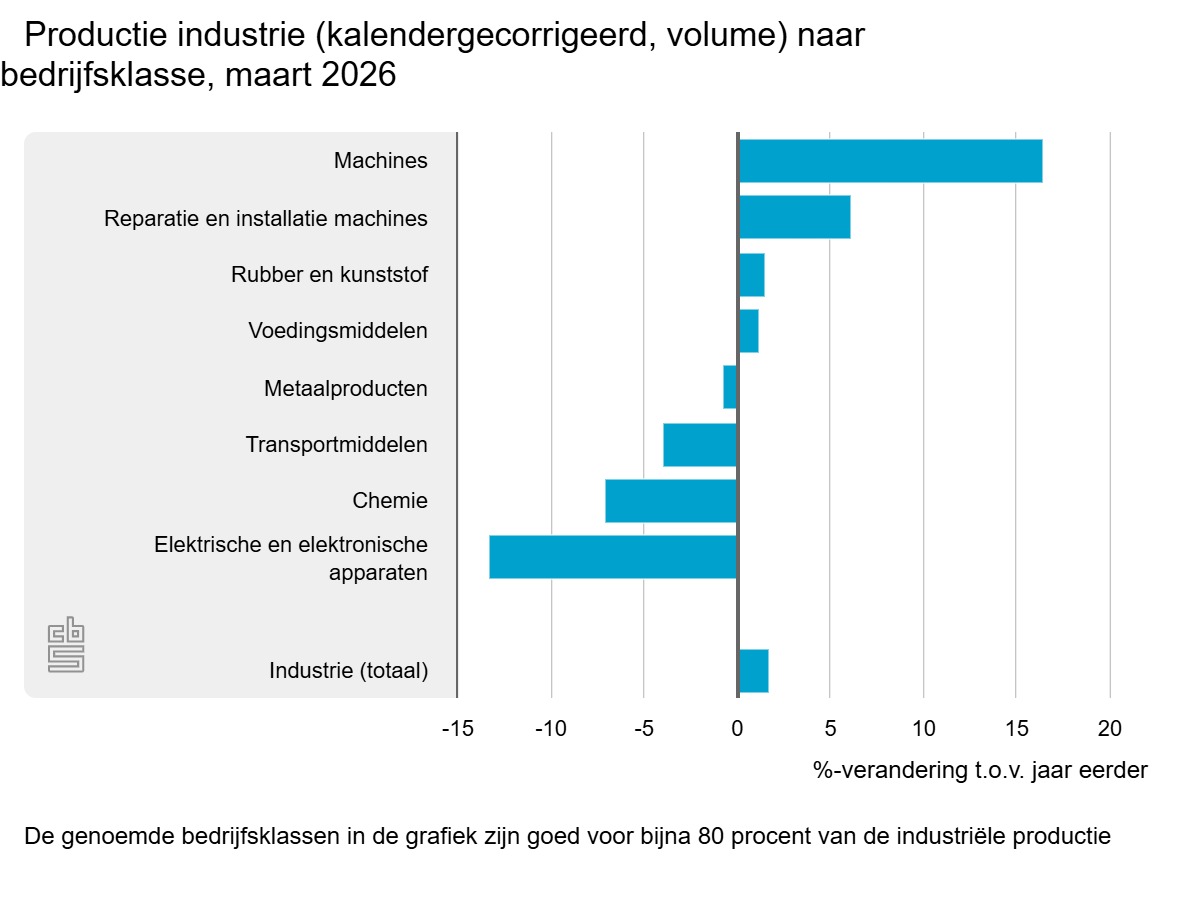
De Nederlandse industrie laat voorzichtig herstel zien. In maart 2026 lag de productie 1,7 procent hoger dan een jaar eerder, zo blijkt uit cijfers van het Centraal Bureau voor de Statistiek. Ten opzichte van februari was zelfs sprake van een duidelijke plus van 2,8 procent. Toch is het beeld onder de oppervlakte minder eenduidig: de groei is ongelijk verdeeld en het vertrouwen blijft fragiel.

Herstel, maar niet over de hele linie
In de helft van de industriële branches nam de productie toe. Vooral de machine-industrie springt eruit met een groei van maar liefst 16,5 procent. Ook reparatie en installatie (+6,1 procent) laten een stevig herstel zien. Dit zijn sectoren die direct gekoppeld zijn aan investeringen in productiemiddelen—vaak een voorbode van bredere economische activiteit.
Tegelijkertijd staan andere sectoren onder druk. De elektrische en elektronische industrie noteerde een daling van 13,3 procent, terwijl ook de chemie (-7,1 procent) en transportmiddelen (-3,9 procent) achterblijven. Juist deze sectoren zijn sterk afhankelijk van internationale vraag en energieprijzen, en daarmee gevoeliger voor geopolitieke en economische onzekerheden.
Volatiliteit blijft kenmerk
De stijging van 2,8 procent ten opzichte van februari onderstreept dat de industrie nog altijd volatiel is. Sinds de piek in 2022 is de trend neerwaarts geweest, gevolgd door een periode van stabilisatie. Sinds 2024 beweegt het productieniveau grofweg zijwaarts.
Die schommelingen zijn niet nieuw. De industrie reageert vaak vertraagd op economische ontwikkelingen, maar beweegt vervolgens relatief scherp mee. Dat maakt het lastig om op basis van één maandcijfer harde conclusies te trekken over structureel herstel.

Vertrouwen blijft achter
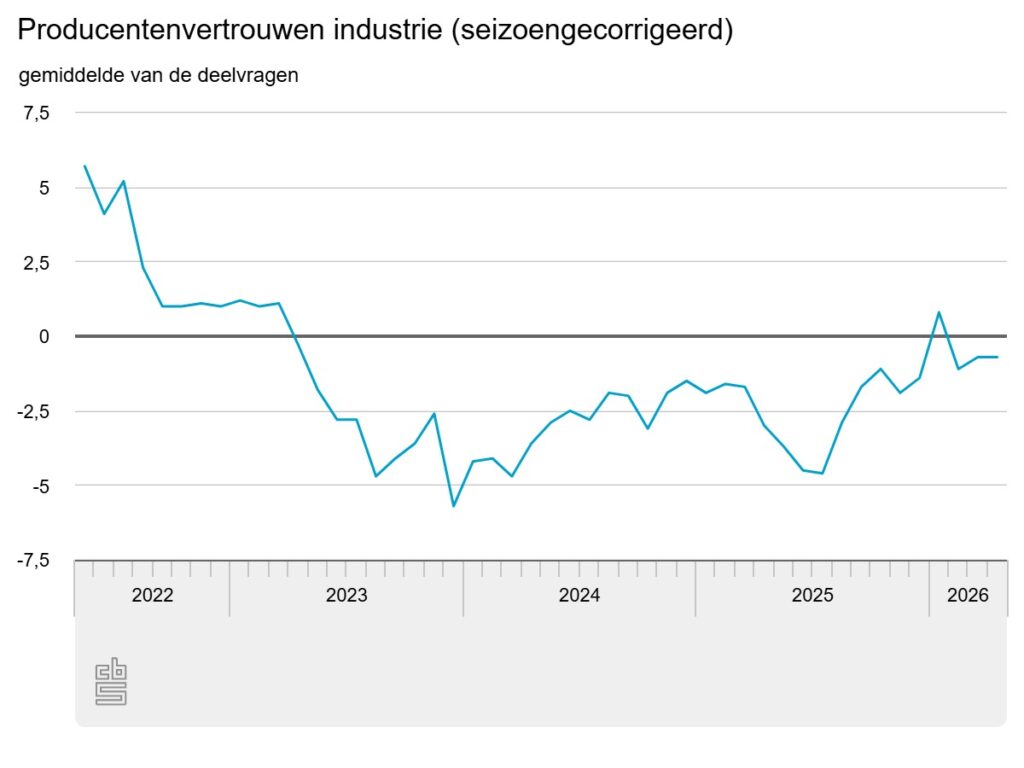
Opvallend is dat het producentenvertrouwen in april onveranderd negatief blijft (-0,7). Hoewel dit niveau nog boven het langjarig gemiddelde ligt, wijst het erop dat bedrijven terughoudend blijven.
Producenten zijn minder positief over de verwachte bedrijvigheid, terwijl het oordeel over voorraden juist iets verbetert. Dat kan erop duiden dat bedrijven hun voorraden beter onder controle hebben, maar nog geen overtuigende vraaggroei zien.
Binnen de sector zijn de verschillen groot. Producenten in de elektrotechnische en machine-industrie zijn relatief optimistisch, terwijl de textiel-, kleding- en lederindustrie juist fors negatief blijft.
Ketenperspectief: waar zit de beweging?
Voor de maakindustrie is vooral de divergentie tussen sectoren interessant. De sterke groei in de machinebouw wijst op investeringsbereidheid bij bedrijven die hun productie willen moderniseren of uitbreiden. Tegelijkertijd laten zwakke cijfers in elektronica en chemie zien dat de internationale vraag nog geen brede versnelling laat zien.
Dat bevestigt een bredere trend: herstel begint vaak in niches en specifieke ketens, voordat het breder doorzet. Voor toeleveranciers betekent dit dat kansen en risico’s steeds dichter bij elkaar liggen.
Voorzichtig optimisme
De cijfers over maart geven aanleiding tot voorzichtig optimisme. De industrie lijkt het dieptepunt achter zich te laten, maar van een breed gedragen herstel is nog geen sprake. De komende maanden zullen moeten uitwijzen of de positieve signalen doorzetten—of dat de sector opnieuw wordt afgeremd door externe factoren.
Voor bedrijven in de maakindustrie blijft het devies daarmee onveranderd: wendbaar blijven, scherp sturen op kosten en tegelijkertijd blijven investeren in technologie en samenwerking in de keten.