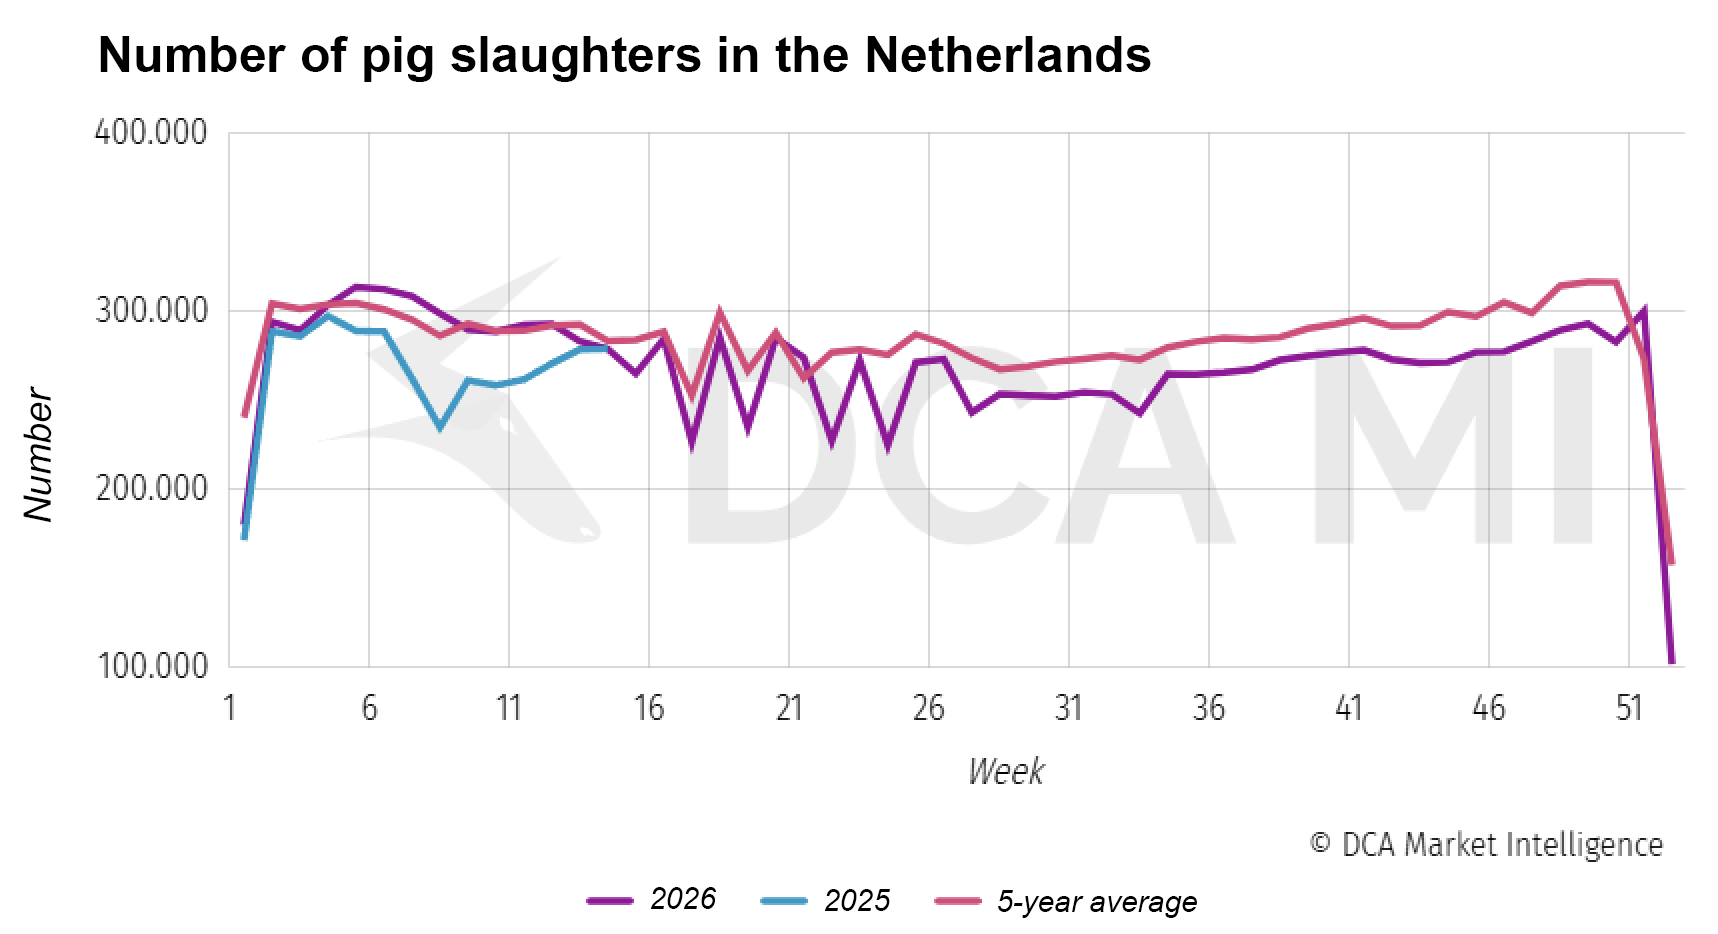
Nederlandse slachterijen hebben in het eerste kwartaal van 2026 het laagste aantal varkens verwerkt sinds 2009. Daarmee wordt zichtbaar hoe ingrijpend de recente krimp van de varkenshouderij doorwerkt in de hele keten – van boer tot slachterij en daarbuiten.
Uit cijfers van de Rijksdienst voor Ondernemend Nederland, geanalyseerd door DCA Market Intelligence, blijkt dat tot en met week 14 in totaal 3,73 miljoen varkens zijn geslacht. Dat is circa 300.000 minder dan een jaar eerder, een daling van 7,4%. De afname hangt direct samen met de uitkoopregelingen in de sector, waarbij stoppende bedrijven uiterlijk eind 2025 hun activiteiten moesten beëindigen.
Het effect daarvan is structureel: de Nederlandse varkensstapel dook in 2025 onder de grens van 10 miljoen dieren – het laagste niveau in circa 45 jaar.
Minder volume, andere dynamiek
De daling past in een trend die al enkele jaren gaande is. In het eerste kwartaal van 2021 – het piekjaar – werden nog ruim 4,5 miljoen varkens geslacht. In vijf jaar tijd is het volume daarmee met meer dan 17% teruggelopen.
Opvallend is dat de impact op de vleesproductie minder groot is dan de aantallen suggereren. Varkens worden zwaarder geslacht, wat een deel van het volumeverlies compenseert. Tegelijk verandert de dynamiek in de keten fundamenteel: minder dieren betekent minder flexibiliteit.
Die flexibiliteit werd de afgelopen jaren deels opgevangen door import uit exportstromen. Nederlandse slachterijen haalden varkens terug die anders naar buitenlandse slachterijen, met name in Duitsland, zouden gaan. Die buffer is nu vrijwel verdwenen. Waar in 2016 nog circa 930.000 varkens werden geëxporteerd in het eerste kwartaal, is dat in 2026 teruggevallen naar ongeveer 100.000 dieren.
Capaciteit sluit niet meer aan op aanbod
De krimp legt een structureel spanningsveld bloot: de verwerkingscapaciteit in Nederland ligt boven de 300.000 varkens per week, terwijl het aanbod daar inmiddels structureel onder zit. In de krapste weken van dit jaar kwam het beschikbare volume uit op circa 270.000 dieren.
Met een traditioneel lagere aanvoer in de zomermaanden in het vooruitzicht, neemt de druk op de bezettingsgraad verder toe. Dat heeft directe gevolgen voor kostenstructuren, efficiëntie en mogelijk ook voor toekomstige investeringsbeslissingen in de sector.
Europese markt remt prijseffect
Een kleiner aanbod leidt niet automatisch tot hogere prijzen. Nederlandse slachterijen opereren in een sterk exportgerichte markt en zijn afhankelijk van afzet binnen Europa. Daar is het aanbod momenteel ruim, onder meer door grotere varkensstapels in landen als Spanje, Duitsland en Denemarken.
Volgens Wageningen University & Research ligt de zelfvoorzieningsgraad van de Nederlandse varkensketen rond de 300%. Dat onderstreept de afhankelijkheid van exportmarkten – en daarmee ook de beperkte ruimte om prijsstijgingen door te voeren.
Ketenvraagstuk voor de industrie
De ontwikkelingen raken niet alleen de primaire sector, maar hebben bredere implicaties voor de maakindustrie en toeleverketens. Minder volume betekent druk op schaalvoordelen, terwijl installaties en infrastructuur vaak zijn ontworpen voor hogere capaciteiten.
De vraag die zich opdringt: hoe organiseer je een efficiënte, concurrerende keten bij structureel lagere volumes? Dat vraagt om herontwerp van processen, flexibilisering van capaciteit en mogelijk verdere consolidatie in de sector.
De krimp van de varkenshouderij is daarmee niet alleen een landbouwdossier, maar een industrieel vraagstuk dat de komende jaren steeds nadrukkelijker op de agenda zal staan.