
De Europese chemische industrie blijft kampen met een hardnekkig concurrentienadeel. Hoewel het vertrouwen onder producenten voorzichtig verbetert, blijft een krachtig herstel uit. Zwakke vraag, hoge energieprijzen en toenemende geopolitieke onzekerheid zetten de sector nog altijd onder druk. Dat blijkt uit de nieuwste Chemical Trends-analyse van de Europese chemische industrie.
Het producentenvertrouwen is sinds het najaar van 2025 weliswaar verbeterd, maar bevindt zich nog steeds in negatief terrein. Ook de orderportefeuilles blijven onder het gebruikelijke niveau. Volgens de onderzoekers bevindt de sector zich daarom niet in een herstelfase, maar hooguit in een periode van voorzichtige stabilisatie.
Energie blijft grootste concurrentienadeel
Een van de grootste problemen blijft het prijsverschil voor energie tussen Europa en andere regio’s. Hoewel de energiemarkten zijn gestabiliseerd sinds de energiecrisis van 2022, betalen Europese chemiebedrijven nog altijd fors meer voor aardgas en elektriciteit dan hun concurrenten.
In de eerste vier maanden van 2026 lag de Europese gasprijs gemiddeld ruim drie keer zo hoog als in de Verenigde Staten. Vooral energie-intensieve segmenten, zoals basischemicaliën, polymeren en organische chemie, ondervinden daarvan de gevolgen. De hoge energiekosten beperken investeringen, drukken de productie en vergroten de druk om activiteiten buiten Europa onder te brengen.
Productie blijft dalen
De zwakke concurrentiepositie vertaalt zich ook in de productie. De bezettingsgraad van de Europese chemische industrie blijft met ongeveer 74 procent historisch laag en ligt duidelijk onder het gemiddelde van de Europese industrie.
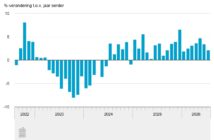
In het eerste kwartaal van 2026 daalde de chemische productie met 3,2 procent ten opzichte van een jaar eerder. Vooral producenten van organische basischemicaliën en polymeren zagen de volumes teruglopen. Binnen Europa zijn de verschillen groot. Frankrijk laat voorzichtig herstel zien, terwijl Duitsland, Italië én Nederland nog altijd te maken hebben met een dalende productie.
Handel onder druk
Ook de internationale handel verslechterde. De export van chemische producten uit de EU27 daalde in de eerste maanden van 2026 met 12,4 procent. De import nam met 15,7 procent zelfs nog sterker af.
Hoewel het handelsoverschot hierdoor licht opliep tot 6,7 miljard euro, is dat volgens de onderzoekers geen teken van een sterker concurrentievermogen. De verbetering komt vooral doordat Europese bedrijven minder grondstoffen en halffabricaten importeren als gevolg van de zwakke industriële vraag.
Geopolitieke onzekerheid
Naast de structurele uitdagingen zorgen ook geopolitieke ontwikkelingen voor extra onzekerheid. Handelsmaatregelen van de Verenigde Staten en spanningen rond belangrijke zeeroutes, zoals de Straat van Hormuz, vergroten de risico’s voor internationale toeleveringsketens.
Volgens de onderzoekers zal een duurzaam herstel pas mogelijk zijn wanneer de energiekosten verder dalen, de industriële vraag aantrekt en de internationale handelsomgeving stabieler wordt. Zonder die verbeteringen dreigt Europa op langere termijn verder productiecapaciteit te verliezen aan concurrerende regio’s.
Voor de Nederlandse chemische industrie is dat een belangrijk signaal. Veel bedrijven opereren in internationale waardeketens en zijn sterk afhankelijk van betaalbare energie en een concurrerend investeringsklimaat. Zolang die voorwaarden niet verbeteren, blijft het herstel van de sector kwetsbaar.