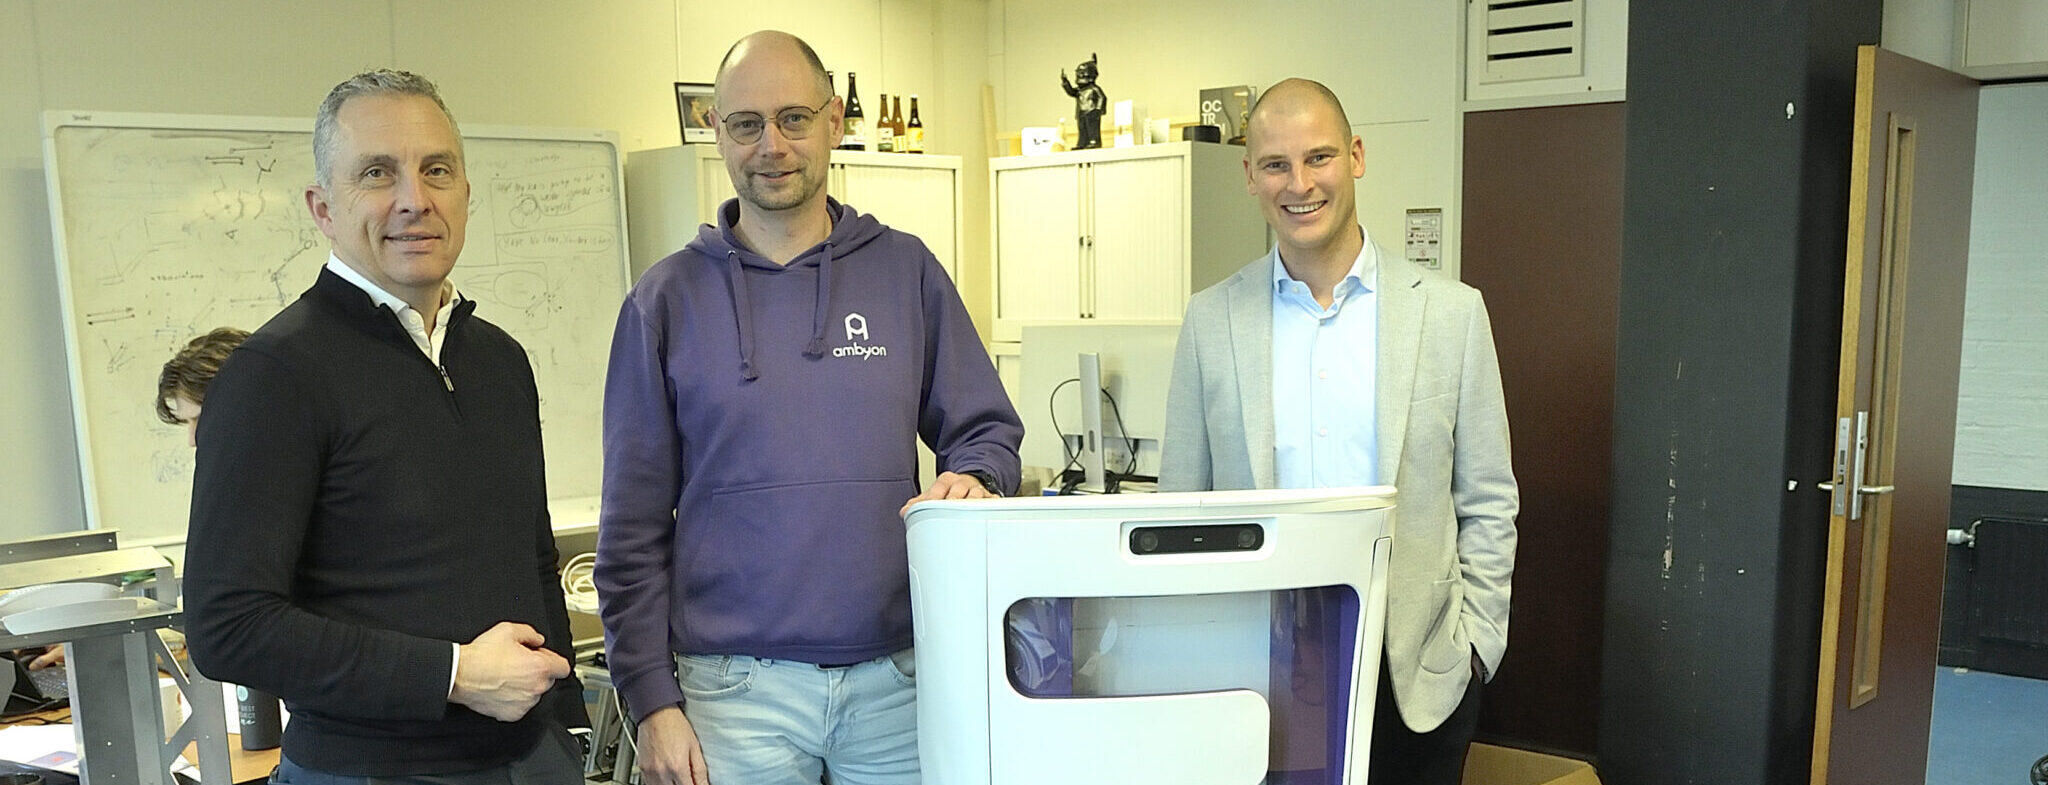
Deeptech start-up Ambyon heeft 5 miljoen euro nodig om snel te kunnen opschalen. Maar private equity wil eerst winst zien en venture capitalists zijn huiverig om als eerste in te stappen. Subsidie zou als katalysator kunnen dienen, maar dan zit de strikte Nederlandse uitleg van Europese richtlijnen voor subsidieverstrekking in de weg. ‘De Haagse politiek moet beter in de smiezen krijgen wat de gevolgen voor starters zijn.’
Tips & tricks voor verwerven subsidies, ‘zonder buiten de lijntjes te kleuren’
Voordat hij ook maar iets ontwikkelde, liep Willem-Jan Lamers anderhalf jaar mee met zorgprofessionals in ziekenhuizen. ‘Ik schrok ervan dat ongeveer een derde van je werktijd opgaat aan neventaken als het – vaak dubbel – invoeren van gegevens in het elektronisch patiëntendossier. Ook ben je een kwart van de tijd bezig met het zoeken, halen en brengen van zaken als medicatie of labsamples. Voor de vier, vijf patiënten die je gedurende een dienst onder je hoede hebt, houd je dus maar één à twee uur over.’
Dynamische ziekenhuisgang
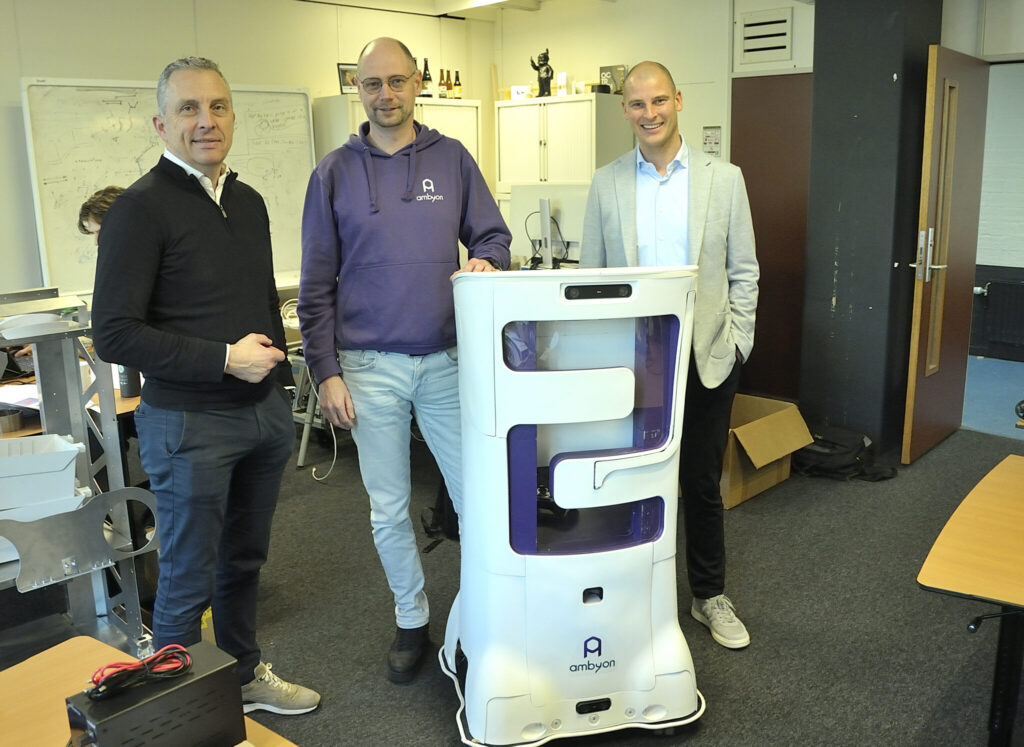
Lamers zag ook een oplossing: een robot die de verpleger verlost van een deel van dat interne logistieke werk. Samen met cto Joep Selten startte hij op de TU Eindhoven-campus het bedrijf Ambyon, dat een robot ontwikkelde die medicijnen, buisjes bloed of urine, afgenomen van een patiënt, ophaalt en naar het laboratorium brengt. ‘De Ambyon ONE werkt met twee camera’s die diepte en kleur zien, gekoppeld aan AI, vergelijkbaar met menselijke cognitie, waardoor hij veel beter anticipeert. Als hij door een drukke gang rijdt waar vlak voor hem plots iemand een deur opent, zal hij net als een mens wat uitwijken en iets versnellen om degene te ontwijken.’
Ziekenhuizen investeren mee
De eerste tests van de Ambyon ONE in onder meer het Máxima, Radboud, Erasmus, AZ Voorkempen en Elkerliek waren veelbelovend, schetst Lamers. Zozeer succesvol dat de betrokken ziekenhuizen bereid zijn mee te investeren in de robot. Geld dat later, als de robot in serie geproduceerd en geleverd kan worden, als korting op de leaseprijs wordt terugbetaald. Dat ziekenhuizen die stap durven zetten, toont aan hoezeer de instellingen doordrongen zijn van de huidige knelpunten in de zorg en in onze oplossing geloven, concludeert Lamers.
De inkomsten van deze launching customers (het Frontrunners Consortium) plus spaargeld van Lamers, subsidies, leningen en achtergestelde management-fees van Lamers en Selten, hebben de start-up gebracht waar deze nu is. Om de concurrentie uit de VS en China voor te blijven, moeten ze snel uitbreiden en in serie gaan bouwen, stelt hij. ‘Daarvoor hebben we 5 miljoen euro nodig.’ Dat blijkt verre van eenvoudig. Ambyon zit namelijk in de fase waarin voor veel investeerders de huidige inkomsten te laag zijn en het risico van een kostbare maar falende opschaling te groot: de ‘valley of death’.
Onderneming in moeilijkheden
Veel veelbelovende deeptech start-ups lopen hiertegenaan. Wat hebben ze nodig om die ‘vallei des doods’ te overleven? Steef Verhoeven, accountant bij Govers Accountants/Adviseurs en Hans Bloemen, director business development en managing director van investeerder ECFG, zijn bij het gesprek aanwezig om die vraag te beantwoorden. Die twee barsten los zodra het woord ‘subsidies’ is gevallen. ‘De Haagse politiek moet beter in de smiezen krijgen wat de gevolgen voor starters zijn als ze Europese richtlijnen omzet in nationale wetgeving die veel strikter is dan elders’, fulmineert Verhoeven.
‘Regeldruk betekent kostendruk voor de ondernemer’
Grote steen des aanstoots blijkt de Nederlandse interpretatie van de Europese richtlijn onderneming in moeilijkheden (OIM). Als ondernemingen of de groep waartoe ze behoren langer dan drie jaar bestaan, sluit de richtlijn deze uit voor alle Europese, nationale en regionale subsidies wanneer ze op de balans negatieve overige reserves hebben staan die het geplaatst aandelenkapitaal en de agioreserve voor 50 procent of meer verlagen. Doel is oneigenlijke staatssteun te voorkomen. ‘Veel deeptech start-ups komen zo na drie jaar niet meer in aanmerking voor subsidies. Terwijl die veelal juist voor hen in het leven zijn geroepen’, aldus Verhoeven.
Ruimere definitie eigen vermogen
Naast het opstellen van de jaarrekening respectievelijk verlenen van venture capital zien Verhoeven en Bloemen het als hun missie start-ups en early-stage groeiondernemers als Lamers te voorzien van tips & tricks om toch subsidies te verwerven, ‘zonder buiten de lijntjes te kleuren’. Bijvoorbeeld door de ondernemer, zo illustreert Bloemen, ‘converteerbare leningen’ te verstrekken die gekwalificeerd kunnen worden als ‘garantievermogen’ en niet als vreemd vermogen. ‘Nu mag de converteerbare lening niet worden meegeteld bij het eigen vermogen, waardoor start-ups niet door de OIM-toets komen. Beter zou zijn als het eigen vermogen ruimer wordt gedefinieerd en het te toetsen op basis van het garantievermogen. Want dan tellen converteerbare leningen veelal wel mee.’
Regeldruk is kostendruk
‘Als de Rijksdienst voor Ondernemend Nederland, die toetst of de subsidieaanvrager geen OIM is’, pakt Verhoeven over, ‘zo’n ruimere definitie van eigen vermogen hanteert, zouden subsidies vaker en sneller worden toegekend.’ Bloemen: ‘Regeldruk betekent kostendruk voor de ondernemer. De overheid vergeet dat die door de hoeveelheid regels feitelijk een medewerker extra in dienst moeten nemen. Ondernemers zouden hun tijd en geld beter kunnen steken in innovatie en marktontwikkeling.’
Slim boekhouden
Subsidies zijn hard nodig, niet alleen vanwege het geld, maar ook omdat ze andere vormen van financiering aantrekken, om die valley of death door te komen. Verhoeven tipt: ‘Stel dat je op basis van de jaarrekening 2024 de OIM-toets haalt, maar op basis van die over 2025 niet. Als je dan weet dat je in 2026 vers kapitaal – in de vorm van eigen vermogen – kunt ophalen, is het slimmer om de jaarrekening over 2025 pas te deponeren als je dat kapitaal binnen hebt. Dan mag je voor de OIM-toets immers dat verse kapitaal meetellen.’
Niet naar de VS
Terug naar Ambyon, naar Lamers en zijn zoektocht naar geld. Begin dit jaar reisde hij af naar de VS om Amerikaanse investeerders te treffen. ‘Waar Nederlandse investeerders 5 miljoen euro zien als een fors bedrag, kun je in de VS beter om 25 miljoen vragen omdat dat “gezien de complexiteit van het product realistischer is”.’ Toch kiest hij niet voor de VS: ‘Dan moeten we daar een team opbouwen en ook daar tests in ziekenhuizen opzetten. Terwijl ik in Nederland al het commitment van de markt heb. Bovendien zijn diverse kosten in de VS veel hoger en zijn de geopolitieke omstandigheden er momenteel ook niet naar.’
Geen pitches maar vertrouwen
Dus blijft Ambyon in Nederland zoeken naar investeerders als het ECFG van Bloemen. Hoe kijkt hij naar deeptech start-ups als Ambyon? Pitcheshalen hem niet meer zo gemakkelijk over, zo maakt hij meteen duidelijk. ‘Want het wordt voor ondernemers steeds gemakkelijker zo’n verhaal met AI te genereren en alle kansen uit te stallen. Ik wil vooral de persoon achter de ondernemer leren kennen, zijn ervaringen. En weten waar zijn kennis en informatie vandaan komen en een vertrouwensbasis met hem kunnen opbouwen. Ik kijk ook of hij met verworven subsidies datgene doet wat wij willen dat hij met ons geld zou doen. Gaat hij met zijn product bijvoorbeeld de juiste markt op? Zo zoek ik uit waar de risico’s zitten en welke acceptabel zijn.’
Eerst 1 miljoen
ECFG beheert een fonds van zo’n 40 miljoen euro, venture capital van vooral ondernemersfamilies. ‘Typisch stappen wij in bij bedrijven met een omzet van een 0,5 tot 1 miljoen, ook als die de komende twee jaar waarschijnlijk nog verlies zullen draaien. Maar dan funden we eerst 1 miljoen, en proberen meteen andere investeerders erbij te betrekken. De groei van een bedrijf kost vaak meer dan verwacht. Ondernemers doen er dan ook verstandig aan met meerdere investeerders een relatie op te bouwen.’
‘De groei van een bedrijf kost vaak meer dan verwacht’
Veel private-equity-fondsen, weet hij, zijn tegenwoordig veel groter. ‘Zo’n fonds van 200 miljoen euro is niet geïnteresseerd in een initiële investering van slechts 1 miljoen. Dat vergt namelijk evenveel werk als een investering van 5 miljoen. Veel private equity wil dus pas later instappen, bij een omzet vanaf 10 miljoen en een EBITDA (winst vóór rente, belastingen, afschrijvingen en afboekingen, red.) van 10 à 15 procent. Veel grotere investeerders melden zich daarom pas na de valley of death en zijn niet bereikbaar voor een Ambyon dat nog aan het begin van de valley staat.’
Nog te vroeg
Is ECFG bereid zaken te doen met Ambyon? Bloemen: ‘In elk ziekenhuisjaarverslag staat tegenwoordig dat de organisatie moet innoveren vanwege de vergrijzing. Ziekenhuizen hebben dus budget voor innovatie.’ Toch vindt hij het voor investeren in Ambyon ‘nog te vroeg’. ‘Welke contracten zijn er met welke klant? En welke andere investeerders zijn in beeld? De verkooptrajecten met ziekenhuizen zijn lang en vaak lastig te voorspellen. Daarom moet er voor ons eerst 0,5 miljoen aan orders zijn.’ Lamers oogt onaangedaan en onderstreept nogmaals zijn urgentie: ‘Wij moeten snel naar de markt, om de concurrentie voor te blijven. In Q3 2026 moet ik die 5 miljoen echt binnen hebben.’
Prijswinnaar
Bij de afronding van het gesprek, onder het motto ‘alle kleine beetjes helpen’ vraagt Lamers zijn bezoekers op Ambyon te stemmen voor de Nationale Zorginnovatieprijs. De start-up staat in de finale na het winnen van de Brainport Zorginnovatieprijs 2026. ‘Drie stemmen extra en je weet nooit waar zo’n prijs toe leidt.’ Twee weken later komt Ambyon als winnaar van de publieksprijs uit de bus.
Discussie wetsvoorstel Wet werkelijk rendement box 3
Politiek Den Haag werkt aan het wetsvoorstel Wet werkelijk rendement box 3 met daarin een belasting op de aanwas van belegd vermogen, ongeacht of die nu al verzilverd is. Voor aandelen in innovatieve start-ups/scale-ups geldt een uitzondering: hierover wordt wél pas belasting betaald bij verkoop. Deze uitzondering voorkomt dat papieren winsten van investeerders jaarlijks belast worden. Dat zou voor start-ups het aantrekken van kapitaal nog lastiger maken dan het in spaardersland Nederland nu al is. ‘Het zou een ramp zijn geweest voor het investeringsklimaat in Nederland. Immers er zou al een belastingheffing plaatsvinden terwijl de investeerder het bedrijf nog niet verkocht had’, stelt Hans Bloemen, director business development en managing director van investeerder ECFG. ‘In onze wereld geldt dat de winst pas echt gerealiseerd is als de “money is in the bank”. Een deal kan namelijk afketsen; het zijn geen beursaandelen die je even verkoopt.’ Hij vervolgt: ‘Nederland is wel meer investeerders-minded geworden. Maar het is hier nog geen VS. We blijven een voorzichtig investeerdersland. Start-ups in Nederland en in veel andere Europese landen hebben daarom voor het overbruggen van de valley of death nog steeds overheidssubsidies en -leningen en fiscale regelingen nodig.’
Steef Verhoeven onderschrijft Bloemens commentaar op het Box 3-wetsvoorstel en pleit voor een vermogenswinstbelasting: ‘Bij verkoop van aandelen of winstbewijzen komen immers liquiditeiten vrij waarmee de heffing kan worden betaald en is er geen sprake meer van een liquiditeitsprobleem. Bovendien is bij verkoop een (derden)prijs beschikbaar, wat een waarderingsdiscussie voorkomt.’ Voorts wijst hij op de noodzaak het vele geld ‘verstopt’ in particuliere spaarrekeningen ‘actief te maken’. ‘Bijvoorbeeld door het beleggen in start-ups en scale-ups fiscaal aantrekkelijker te maken.’
De Tweede Kamer stemde op 12 februari in met het wetsvoorstel. Bij het aantreden van het nieuwe kabinet zette minister van Financiën Eelco Heinen het echter weer op losse schroeven, na waarschuwingen dat de nieuwe belasting slecht zou zijn voor het Nederlandse investeringsklimaat. Begin april bleek dat de Eerste Kamer ruim vijfhonderd vragen heeft gesteld over het wetsvoorstel…
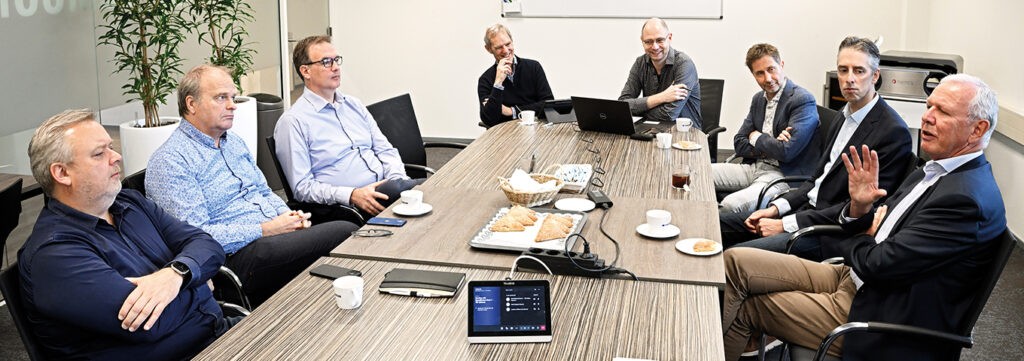
Eind 2023 presenteerde Willem Jan Lamers zijn businessplan aan ervaren medtech ondernemers bij Demcon te Best: medtech start-up – LINK
Aan tafel bij de bespreking van deze start-up van linksonder, met de klok mee: Alex de Leth (Technobis), Geert Woerlee (FeyeCon), Edwin Beckers (Demcon), Hans Streng (SET Ventures), Willem-Jan Lamers (start-up), Nico Wegman (maxon), Marco Coolen (AOMB) en Hans van Wijngaarden (Xyall). Henk Stapert (smartQare) deed digitaal mee aan de discussie. De andere vaste deelnemers – Mariette Geltink (Demcon), Valer Pop (LifeSense), Luc Koch (Haermonics) en Stephan Hulsbergen (BOM) – waren verhinderd. Foto’s: Bart van Overbeeke.