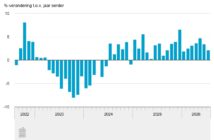
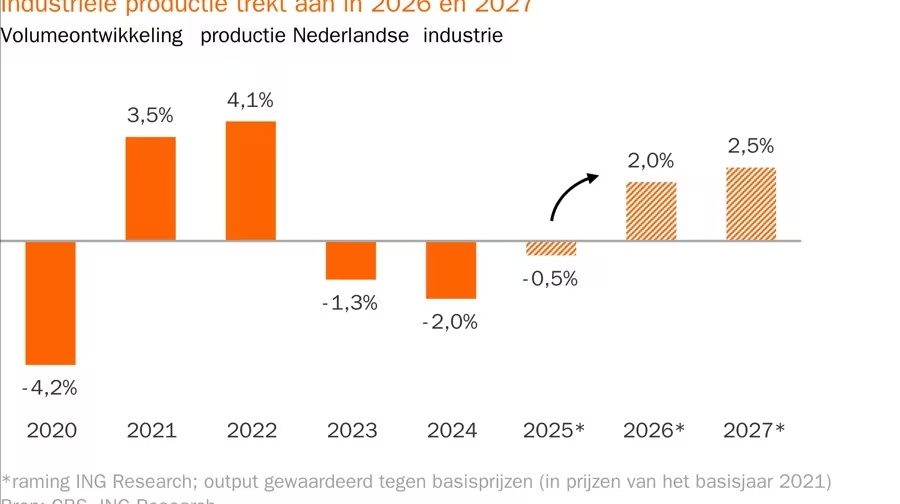
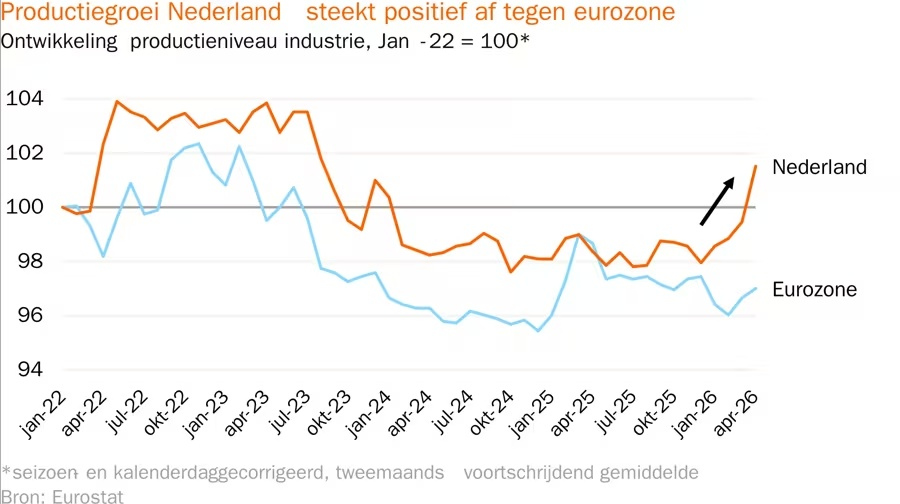
Na drie opeenvolgende jaren van krimp lijkt de Nederlandse industrie de weg omhoog weer te hebben gevonden. Volgens de nieuwste sectorprognose van ING groeit de industriële productie in 2026 met 2 procent, gevolgd door 2,5 procent in 2027. Daarmee komt een einde aan een moeilijke periode waarin de sector werd geconfronteerd met hoge energieprijzen, afzwakkende wereldhandel en geopolitieke onzekerheid.
De belangrijkste motor achter het herstel is de halfgeleiderindustrie. De sterke vraag naar chipmachines en de aanhoudende AI-investeringen zorgen voor een flinke impuls bij Nederlandse equipmentbouwers en hun toeleveranciers. Ook defensie-uitgaven, Duitse infrastructuurinvesteringen en Europese beschermingsmaatregelen tegen goedkope import ondersteunen de industriële groei.
Halfgeleiders trekken de kar
Vooral de Nederlandse chipmachine-industrie laat weer duidelijke groeisignalen zien. Producenten als ASML, ASM en Besi profiteren van een nieuwe investeringsgolf bij chipfabrikanten, gedreven door de wereldwijde vraag naar AI-chips, datacenters en geavanceerde geheugentechnologie. Ook de vele toeleveranciers in de hightechketen zien hun orderboeken weer aantrekken.
Volgens ING onderscheidt Nederland zich daarmee positief van de rest van de eurozone. Sinds eind 2025 groeit de industriële productie hier sneller dan in de meeste andere Europese landen.
Defensie en infrastructuur bieden nieuwe kansen
Naast de halfgeleiderindustrie profiteren steeds meer maakbedrijven van de sterk oplopende Europese defensie-uitgaven. Bedrijven leveren onder meer radartechnologie, voertuigen, maritieme systemen en precisiecomponenten. Ook de omvangrijke Duitse investeringsprogramma’s voor infrastructuur zorgen voor extra vraag naar industriële producten.
Daarnaast beschermen Europese maatregelen zoals de CO₂-grensheffing (CBAM) en strengere importregels voor staal de Europese industrie beter tegen goedkope import uit landen buiten de EU.
Niet alle sectoren profiteren
Het herstel verloopt echter allesbehalve gelijkmatig. Energie-intensieve sectoren zoals chemie, basismetaal en bouwmaterialen kampen nog altijd met hoge energiekosten, mondiale overcapaciteit en toenemende concurrentie uit China. Ook de Amerikaanse invoerheffingen blijven de exportpositie van Europese producenten onder druk zetten.
De voedingsmiddelenindustrie laat na enkele sterke jaren eveneens weinig groei zien, terwijl de automotive-sector voorzichtig herstelt maar nog steeds hinder ondervindt van de omschakeling naar elektrisch rijden en internationale handelsspanningen.
Tweedeling wordt zichtbaarder
Volgens ING ontstaat binnen de Nederlandse industrie steeds duidelijker een tweedeling. Hightechbedrijven die actief zijn in halfgeleiders, elektrificatie, defensie en digitalisering investeren volop en groeien stevig door. Daartegenover staan sectoren die afhankelijk zijn van energie-intensieve productie of traditionele exportmarkten, waar investeringen achterblijven en marges onder druk staan.
Ondanks de aantrekkende productie blijft de bezettingsgraad bovendien nog onder het langjarige gemiddelde en zijn bedrijven terughoudender geworden met nieuwe investeringen.
Voorzichtig optimisme
Hoewel geopolitieke spanningen, hogere energieprijzen en internationale handelsconflicten voorlopig voor onzekerheid blijven zorgen, is ING voorzichtig positief over de komende jaren. Na drie moeilijke jaren lijkt de Nederlandse industrie opnieuw groeiperspectief te hebben, waarbij vooral de technologische maakindustrie de locomotief van het herstel vormt. Voor veel toeleveranciers in de hightechsector betekent dat eindelijk weer groeiende orderportefeuilles en betere vooruitzichten.