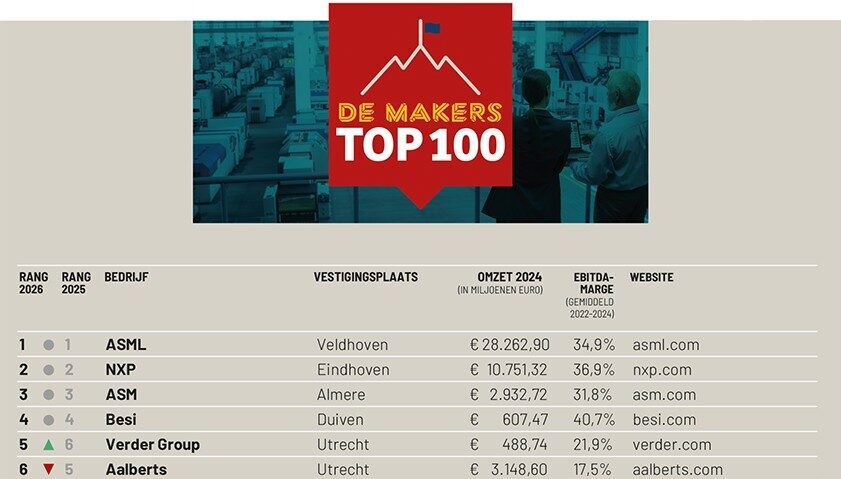
De Nederlandse maakindustrie is veel groter dan de paar namen die in het publieke debat steeds terugkeren. Het merendeel van de bedrijven blijft namelijk onzichtbaar, terwijl ze internationaal opereren, honderden mensen in dienst hebben en samen goed zijn voor bijna 100 miljard euro omzet. De Makers Top 100 van 2026 probeert dat beeld te kantelen door een inventarisatie van de honderd grootste en meest winstgevende Nederlandse maakbedrijven, op basis van publiek beschikbare cijfers. De lijst is mede mogelijk gemaakt door Infor, Gwynt en softwarepartner Gain.pro.
De Makers Top 100 2026: Kijkend naar de verschillende markten waarin de bedrijven in De Makers Top 100 actief zijn, blijft de semiconsector dominant. ASML voert net als vorig jaar de lijst aan
ABN AMRO en Link Magazine zetten wederom de beste maakbedrijven op een rij
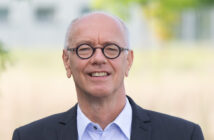
‘De bekendheid van de maakindustrie is nog altijd beperkt’, zegt David Kemps, sectorspecialist Industrie bij ABN AMRO. ‘Een paar namen kent iedereen, maar het grootste deel zit op bedrijventerreinen waar zelden een journalist komt.’ De Makers Top 100 van 2026 laat veel beweging zien ten opzichte van de eerste editie in 2025. Nieuwe namen verschijnen hoog in de lijst, gevestigde spelers zakken weg, en sectoren wisselen van positie. ‘Dit jaar wordt pas echt duidelijk wat zo’n ranglijst kan laten zien. Niet alleen wie veel omzet draait, maar ook wie structureel winstgevend is.’

David Kemps, sectorspecialist Industrie bij ABN AMRO
Ten opzichte van de vorige editie van De Makers Top 100 zijn er behoorlijk wat verschuivingen, zoals Tummers (van 68 naar 29), Prodrive Technologies (van 18 naar 9), 247TailorSteel (van 13 naar 26) of Tecnotion (van 52 naar 95). ‘Bijna altijd ligt dat aan de EBITDA-marge’, aldus Kemps. ‘Want de omzet verandert bij maakbedrijven zelden extreem. Wel verschuift hun winstgevendheid.’
4. Besi: Net als vorig jaar heeft Besi de hoogste gemiddelde EBITDA-marge.
Die dynamiek is bewust ingebouwd in de manier waarop De Makers Top 100 is samengesteld. De ranglijst weegt de nettojaaromzet voor 40 procent mee en de gemiddelde EBITDA-marge over drie jaar voor 60 procent. ‘Als je alleen naar omzet zou kijken, blijft de top jarenlang hetzelfde; dat is niet zo spannend’, verduidelijkt Kemps. ‘Bovendien zegt de lijst dan weinig over hoe bedrijven zich ontwikkelen. De omzet is ook maar een cijfer.’
Indrukwekkende doorsnede
Alfen is daar een goed voorbeeld van. Deze laadpalenfabrikant zag zijn jaaromzet licht dalen van 504 miljoen naar 489 miljoen euro, maar de marge zakte flink, van 13,4 naar 8,4 procent. ‘Of kijk naar VDL. Ik werd vorig jaar aan mijn jasje getrokken dat we ze vergeten waren’, glimlacht Kemps. ‘VDL is weliswaar groot, met een hoge omzet, maar de EBITDA-marge is relatief laag, mede omdat ze zo gediversifieerd zijn. Daarom vinden we ze dit jaar pas terug op plek 65.’
9. Prodrive: Het focusbeleid, ingezet door Marc Uleman, zorgt dat Prodrive een flinke sprong maakt.
Als doorsnede van de Nederlandse maakindustrie is de top 100 indrukwekkend. Samen vertegenwoordigen de honderd bedrijven ruim 294.000 fte’s en bijna 100 miljard euro omzet. De gemiddelde EBITDA-marge daalde licht ten opzichte van vorig jaar, van 14,38 naar 14,12 procent. ‘Die is dus nagenoeg gelijk gebleven’, vindt Kemps. ‘Wel zie je dat de winstgevendheid bij bepaalde ondernemingen onder druk staat. Bij de grote dalers zit een heel aantal kunststofproducten- en verpakkingsmiddelenfabrikanten die last hebben van met name de hoge energierekening.’ Aan de andere kant verdwijnt het corona-effect steeds verder uit zicht. ‘Volgend jaar is de lijst volledig coronavrij’, zegt Kemps. ‘Dan kunnen we pas echt zien hoe bedrijven die crisis zijn doorgekomen.’
Erin en eruit
Ook dit jaar hebben ABN AMRO en Link Magazine bij de samenstelling van de ranglijst ervaren hoe ingewikkeld het is om compleet en accuraat te zijn. Opvallend is bijvoorbeeld de binnenkomst van Ampelmann op plek 19. Dit Delftse bedrijf, actief in slimme loopbruggen voor de offshore, stond vorig jaar nog helemaal niet in de top 100. ‘Die hadden we simpelweg gemist’, geeft Kemps toe. Ook Van Halteren komt nieuw binnen, op plek 40. De groep groeit snel, mede door activiteiten in de defensie-industrie. ‘Defensie begint echt zichtbaar te worden in de cijfers’, constateert Kemps. ‘Niet alleen in omzet, maar ook in winstgevendheid.’
19. Ampelmann: De hoogste nieuwe binnenkomer werd vorig jaar over het hoofd gezien.
Andere namen zijn juist verdwenen. Bugaboo, Hittech en IGS GeboJagema ontbreken bijvoorbeeld. Niet door tegenvallende prestaties, maar door veranderende eigendomsstructuren. ‘Ze zijn overgenomen door private equity en publiceren tijdelijk geen cijfers’, legt Kemps uit. ‘Dan kunnen we ze ook niet opnemen in de lijst.’ De lijst is namelijk gebaseerd op publiek beschikbare jaarverslagen. Bedrijven die hun cijfers over 2024 voor 6 januari 2026 hebben gedeponeerd bij de Kamer van Koophandel, komen in aanmerking. Soms gaat het ook anders, vertelt Kemps: ‘Na de vorige lijst zijn we gebeld door bedrijven die vonden dat ze er ook in hoorden te staan. Na ontvangst van hun gecontroleerde jaarverslagen hebben we gekeken of ze inderdaad in de top 100 thuishoorden.’
Monnikenwerk
Voorbeelden zoals Ampelmann en Van Halteren laten zien dat het samenstellen van de lijst intensief werk is. Kemps schat dat hij voor deze editie zo’n tachtig jaarverslagen heeft moeten doornemen. ‘Veel cijfers in financiële databases kloppen niet’, zegt hij. ‘De netto-omzet blijkt ineens brutomarge te zijn. Of een bedrijf rapporteert alleen geconsolideerde cijfers zonder resultatenrekening.’ De datakwaliteit verschilt bovendien sterk per onderneming. Grote bedrijven publiceren uitgebreide rapportages, kleinere beperken zich tot het minimum. ‘Het is monnikenwerk geweest.’
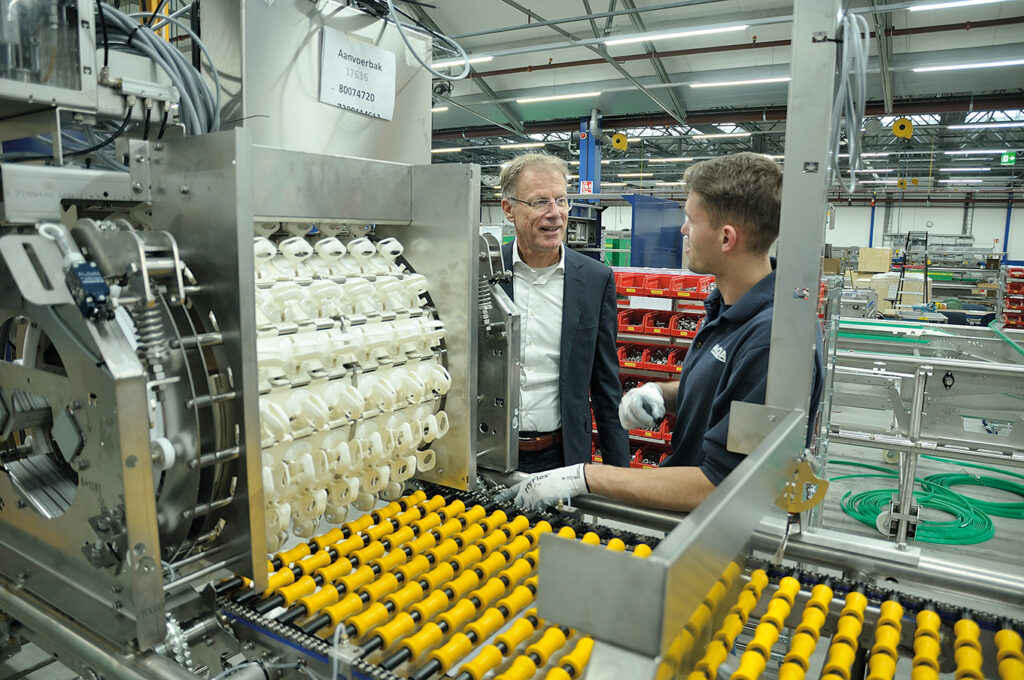
7 Edwin Bolwerk ceo Moba: Machines voor de verwerking van eieren brengen Moba naar positie
32. Rademaker: De leverancier van industriële bakkerijapparatuur heeft een forse omzetgroei doorgemaakt van 154 miljoen in 2023 naar 200 miljoen in 2024.
De verschillen tussen de ondernemingen maken de lijst onvermijdelijk selectief. Bedrijven die hun structuur opsplitsen in tientallen bv’s, blijven onder de radar. En groepen die hun cijfers consolideren in buitenlandse holdings, komen eveneens niet in beeld. ‘Sommige bedrijven willen ook simpelweg niet zichtbaar zijn’, zegt Kemps. ‘Dan houdt het op.’
Voer voor discussie
Ook de afbakening blijft een bron van discussie. De lijst richt zich op discrete maakindustrie: bedrijven die fysieke producten maken voor andere bedrijven. Chemie, farma, papier, glas, food, bouwmaterialen en groothandels vallen buiten de scope. ‘Er bestaat geen officiële definitie voor maakbedrijven en er is ook geen SBI-code voor in de KvK-database’, weet Kemps. Hij geeft twee voorbeelden om te laten zien dat het onderscheid soms lastig te maken is: ‘Bolsius ontbreekt omdat we vinden dat het maken van kaarsen onder chemie valt. En ERIKS staat er niet tussen omdat dat bedrijf toch vooral een groothandel is. Daar kun je best over discussiëren, maar we hebben de luxe dat wij uiteindelijk zelf beslissen wat we maakbedrijven vinden.’
50. Tollenaar Industries: De holding achter onder meer Tosec, TME en Martec heeft in 2024 voor het eerst sinds een paar jaar weer jaarcijfers gedeponeerd.
Die soms subjectieve keuzes maken de lijst kwetsbaar en tegelijk interessant. Kwetsbaar, omdat hij afhankelijk is van interpretaties, deadlines en publicatiebereidheid. Interessant, omdat hij laat zien hoe moeilijk het is om de maakindustrie in cijfers te vangen. ‘Niemand anders kan deze lijst maken’, stelt Kemps. ‘Daarom zie je dit nergens anders.’ De samenwerking tussen ABN AMRO en Link Magazine speelt daarin een rol. Artikelen over onbekende bedrijven leiden soms tot nieuwe namen in de dataset. ‘2Connect kende ik bijvoorbeeld niet’, zegt Kemps. ‘Link schreef erover, ik heb de cijfers opgezocht en nu staan ze ertussen, op plaats 96.’
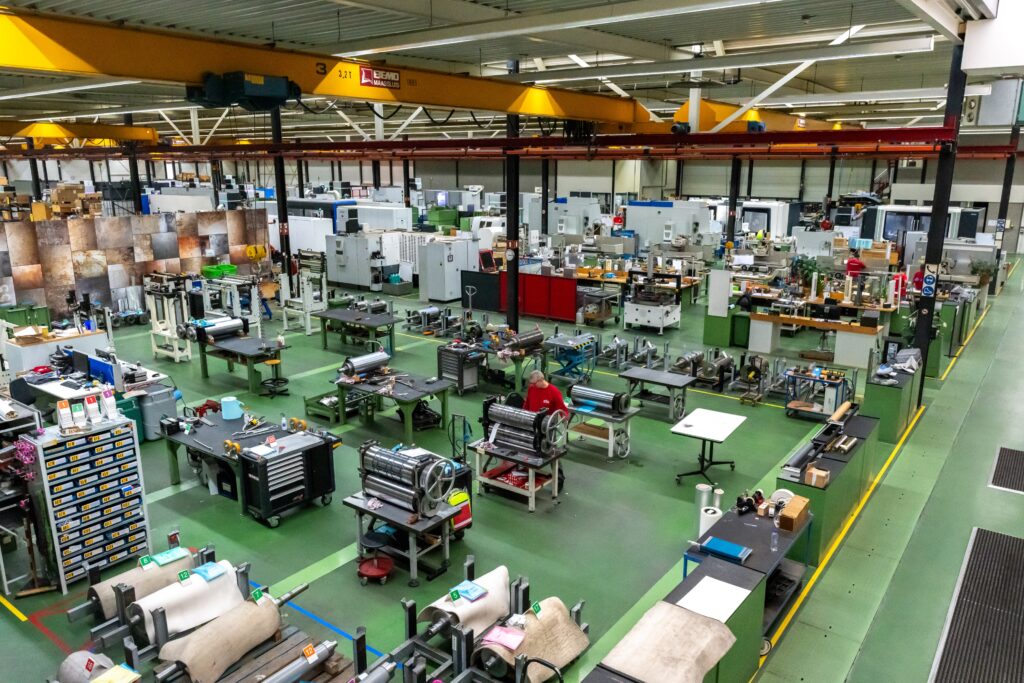
De Vlaardingse machinebouwer Madern komt nieuw binnen op plek 91. Foto: Madern Group
57. Mulder Shipyard: De uitzondering op de regel: een scheepsbouwer die wel een hoge EBITDA-marge haalt.
Nederlands trots
Kijkend naar de verschillende markten waarin de bedrijven in De Makers Top 100 actief zijn, blijft de semiconsector dominant. ASML voert net als vorig jaar de lijst aan, gevolgd door NXP, ASM en Besi. ‘Semicon heeft structureel de hoogste marges’, zegt Kemps. ‘Ook heel veel toeleveranciers in die sector zien we in de lijst terug.’ Toch denkt hij dat dit beeld volgend jaar weleens zou kunnen veranderen. ‘2025 was niet bepaald een topjaar voor de semiconketen.’
85. Lely: De winnaar van de DISCA-award Best Customer 2025 is ook een van de beste maakbedrijven van Nederland.
Daaronder ontstaat een breder beeld. Algemene machinebouw laat een stabiele groei zien, met gezonde marges. Bedrijven in voedselmachines doen het goed. Defensiegerelateerde bedrijven winnen terrein. Scheepsbouw blijft onderaan bungelen qua winstgevendheid. Mulder, Damen en Oceanco staan in de top 100, Heesen Yachts eindigt er net buiten. ‘Het zijn weliswaar grote bedrijven, maar de marges zijn laag’, zegt Kemps.
95. Tecnotion: Het Almelose bedrijf is een van de grote dalers, omdat zijn EBITDA-score zakte van 15,3 naar 10,6 procent.
De lijst maakt eveneens zichtbaar hoe de Nederlandse maakindustrie zich concentreert rond een paar clusters. Brainport domineert; een vijfde van de maaktoppers komt uit die regio. Ook Gelderland, Twente en Zuid-Holland zijn goed vertegenwoordigd. Tegelijk duiken er namen op die nauwelijks publieke aandacht krijgen, zoals Verder, AMMEGA of Trioliet. ‘Het is Nederlandse trots’, zegt Kemps. ‘Maar ook een spiegel. We zien hoe afhankelijk we zijn van een paar grote spelers. En hoe weinig mensen weten wat er verder allemaal gebeurt. Dat maakt deze lijst zo interessant.’
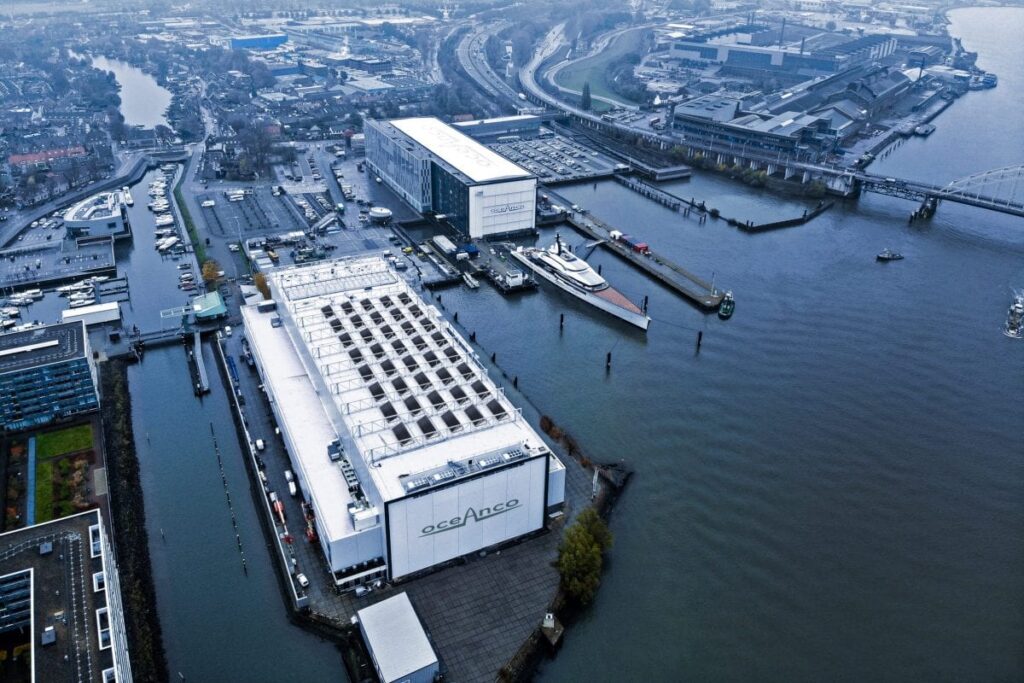
Superjachtenbouwer Oceanco sluit de rij van beste Nederlandse maakbedrijven. Foto: Oceanco
Definitie en afbakening maakindustrie
De focus bij De Makers Top 100 ligt op de maakindustrie, ook wel de discrete industrie of discrete productie genoemd. In deze wat nauwere omschrijving wordt de procesindustrie niet tot de maakindustrie gerekend. De sectoren die bij deze definitie tot de maakindustrie behoren, zijn onder meer machinebouw, metaalproducten, metaalbewerking, textiel, elektronica, kunststofverwerking, meubelindustrie, scheepsbouw en transportmiddelenindustrie. Bedrijven actief in de procesindustrie, zoals de chemie, farma, papierindustrie, oppervlaktetechniek, bouwmaterialenindustrie en voedselproductie (food & feed), zijn niet in de lijst opgenomen. Ook productiebedrijven waar de focus vooral ligt op kassenbouw, groothandel of retailactiviteiten ontbreken op de lijst. De beslissing of een bedrijf binnen de definitie van een maakbedrijf valt, is gebaseerd op de expertise van de opstellers van De Makers Top 100. Er is zo veel mogelijk gebruikgemaakt van de SBI-codes van het CBS, maar in de praktijk blijken de SBI-codes van bedrijven en hun holdings niet altijd overeen te komen met de (huidige) bedrijfsactiviteiten.
Focus op Nederlandse bedrijven
De Makers Top 100 is een overzicht van Nederlandse maakbedrijven, dus enkel maakbedrijven met een Nederlands moederbedrijf en Nederlands hoofdkantoor zijn opgenomen in de lijst. Nederlandse bedrijven die door een minderheids- of meerderheidsaandeel in het bezit zijn van een buitenlandse investeerder als private equity, family office of investeringsfonds, zijn wel opgenomen in de lijst.
Financiële verantwoording
Bij de samenstelling van De Makers Top 100 is enkel gebruikgemaakt van publiek beschikbare en door de accountant gecontroleerde financiële jaarverslagen of van geconsolideerde jaarverslagen die specifiek voor dit doel zijn aangeleverd bij de opstellers van de lijst. De analyse is afgesloten op 6 januari 2026. Bedrijven worden alleen meegenomen als vóór deze datum het financiële jaarverslag, inclusief winst- en verliesrekening met het nettoresultaat over boekjaar 2024, bij de KvK is gedeponeerd en door de KvK is gepubliceerd.
De rangorde is gebaseerd op twee gewogen criteria: de netto-omzet 2024 (40 procent) en de gemiddelde EBITDA-marge over de periode 2022–2024 (60 procent).