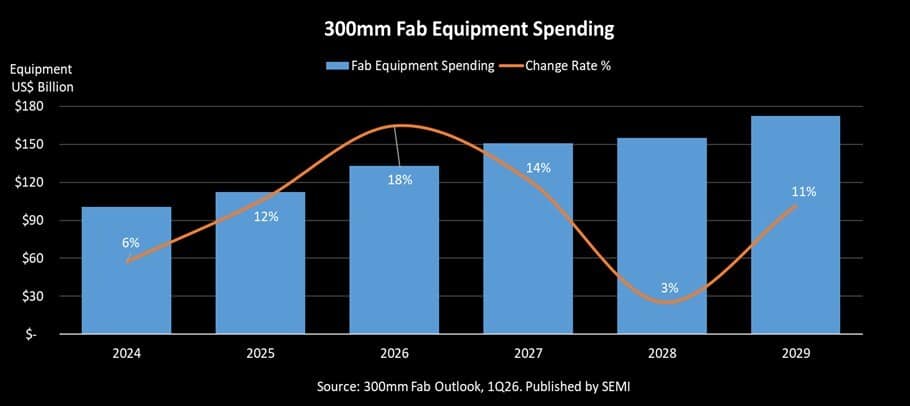
De wereldwijde investeringen in halfgeleiderapparatuur staan op het punt een historische grens te doorbreken. Volgens de laatste outlook van SEMI stijgen de uitgaven voor 300mm fabs naar $151 miljard in 2027—voor het eerst boven de $150 miljard. Daarmee zet de sector een nieuwe standaard voor schaal en kapitaalintensiteit.
De groei is stevig en structureel. Na een verwachte stijging van 18% in 2026 tot $133 miljard volgt nog eens 14% groei in 2027. Ook daarna blijft het investeringsniveau hoog, met een verdere toename naar $172 miljard in 2029.
AI verandert de spelregels
De drijvende kracht achter deze investeringsgolf is kunstmatige intelligentie. Zowel datacenters als edge-toepassingen vragen om steeds krachtigere en efficiëntere chips.
“AI reset de schaal van investeringen in halfgeleiders,” stelt Ajit Manocha. Fabrikanten investeren massaal in nieuwe capaciteit en technologie om te voldoen aan de explosieve vraag naar rekenkracht en opslag.
Daarbij gaat het niet alleen om meer capaciteit, maar vooral om geavanceerdere technologie. Sub-2 nanometer nodes worden vanaf 2027 op grotere schaal geproduceerd, wat essentieel is voor prestaties en energie-efficiëntie van AI-chips.
Logic en memory trekken de kar
De investeringen concentreren zich in twee segmenten: logic en memory. De logic- en microsegmenten nemen het grootste aandeel voor hun rekening, met $228 miljard aan investeringen tussen 2027 en 2029. Foundries bouwen agressief capaciteit uit voor de nieuwste generaties chips.
Tegelijkertijd beleeft ook de geheugensector een nieuwe groeicyclus. In totaal wordt $175 miljard geïnvesteerd in memory-equipment in dezelfde periode. Vooral de vraag naar High Bandwidth Memory (HBM) groeit sterk, gedreven door AI-training, terwijl opslagvraag voor inference toepassingen NAND-flash stimuleert.
Opvallend is dat niet alleen de meest geavanceerde nodes groeien. Ook mature nodes blijven relevant, bijvoorbeeld voor automotive, industriële toepassingen en IoT.
Regionale spreiding en strategische autonomie
De investeringen worden wereldwijd gespreid, maar volgen duidelijke strategische lijnen. China, Taiwan, Korea en de Verenigde Staten blijven de grootste investeringsregio’s. Tegelijkertijd zetten Europa, Japan en Zuidoost-Azië stevig in op uitbreiding.
Die spreiding is geen toeval. Overheden investeren actief in lokale ecosystemen om afhankelijkheden in de supply chain te verkleinen. De halfgeleiderindustrie is daarmee niet alleen een technologische, maar ook een geopolitieke sector geworden.
Voor Europa ligt hier een belangrijke opgave: het versterken van eigen productiecapaciteit en het positioneren van de toeleveringsketen.
Implicaties voor de maakindustrie
De schaal van deze investeringsgolf heeft directe gevolgen voor de Europese maakindustrie. OEM’s en toeleveranciers in equipment, materialen en componenten profiteren van de groei, maar worden ook geconfronteerd met hogere eisen.
De complexiteit van fabs neemt toe, net als de behoefte aan precisie, betrouwbaarheid en snelheid. Tegelijkertijd verschuift de focus naar geïntegreerde ketens, waarin samenwerking cruciaal is om innovatie en productiecapaciteit op te schalen.
Voor bedrijven in Nederland—met sterke posities in onder meer lithografie, mechatronica en hightech systemen—biedt dit kansen. Maar het vraagt ook om investeringen in capaciteit, talent en samenwerking.
Van cyclisch naar structureel?
Traditioneel stond de halfgeleiderindustrie bekend om zijn cyclische karakter. De huidige investeringsgolf lijkt echter meer structureel van aard. De opkomst van AI zorgt voor een langdurige vraag naar rekenkracht en geheugen, wat de volatiliteit van eerdere cycli deels dempt.
Dat betekent dat de industrie zich ontwikkelt van een vraaggedreven markt naar een strategische infrastructuur, vergelijkbaar met energie of telecom.
De grens van $150 miljard markeert meer dan alleen een financieel record. Het symboliseert een fundamentele verschuiving in de halfgeleiderindustrie: van cyclische groei naar structurele opschaling, gedreven door AI en geopolitieke strategie.
Voor de maakindustrie betekent dit een nieuwe realiteit. Niet alleen de technologie verandert, maar ook de manier waarop ketens samenwerken en investeren. Wie daarin meebeweegt, profiteert van een van de grootste industriële groeigolven van dit moment.